


Elektronisches Fahrtenbuch führen
Der große AT & DE Guide 2026
Alles, was Unternehmer, Selbstständige und Arbeitnehmer über die korrekte Fahrtenbuchführung wissen müssen – mit den aktuellsten Vorgaben 2026 der Wirtschaftskammer Österreich (WKO) und des Bundesministeriums der Finanzen Deutschland (BMF).
Warum ein Fahrtenbuch führen?
Die Entscheidung für ein Fahrtenbuch ist primär eine wirtschaftliche. Deutsche Unternehmen sparen durchschnittlich 2.800 € pro Jahr durch korrekte Fahrtenbuchführung gegenüber der 1 %-Regelung. In Österreich können die Ersparnisse beim Sachbezug sogar noch höher ausfallen – besonders bei Elektrofahrzeugen mit 0 € Sachbezug.
Fahrzeugwert 50.000 € · Arbeitsweg 20 km · 20 % Privatnutzung
E-Fahrzeug 45.000 € vs. Verbrenner 45.000 € (> 126 g CO₂)
Fahrtenbuch lohnt sich besonders bei:
Betriebliche Nutzung über 50 % · hochwertige Fahrzeuge über 35.000 € · lange Dienstreisen · wenig Privatfahrten · E-Autos und Hybridfahrzeuge · mehrere Fahrzeuge im Unternehmen · Gebrauchtwagen als Firmenwagen (die 1 %-Regel nutzt den Neuwert!).
Weniger vorteilhaft bei:
Überwiegend privater Nutzung (über 70 %) · sehr kurze Arbeitswege unter 10 km · geringwertige Fahrzeuge unter 15.000 € · ungünstige Aufwand-Nutzen-Abwägung bei wenig Fahrten.
Die 6 Pflichtangaben für jede Geschäftsfahrt
Diese Angaben müssen laut BMF-Richtlinien (DE) und WKO-Richtlinien (AT) in jedem Fahrtenbuch enthalten sein:
1 · Datum
Kalendertag der Fahrt
2 · km-Stand Start
Exakter Stand bei Abfahrt
3 · km-Stand Ende
Exakter Stand bei Ankunft
4 · Reiseziel
Genaue Adresse oder Ort
5 · Reisezweck
Konkreter Geschäftsgrund
6 · Geschäftspartner
Name und/oder Firma
Richtig
„15.03.2026, 48.521 km – 48.673 km, Wien Hbf → Graz Messegelände, Kundenakquise Messe ‚Autopro 2026', Gespräch mit Hr. Müller (ABC GmbH)"
Falsch
„15.03., Wien – Graz, Messe, Kundentermin"
Privatfahrten richtig dokumentieren
DEDeutschland: vollständige Dokumentation (außer konkretes Fahrtziel aus Datenschutzgründen).
ATÖsterreich: nur Datum und Kilometer – keine Zweckangabe nötig.
Rechtliche Grundlagen Österreich 2026
Neu 2026 Was ist neu?
- CO₂-Grenzwert bleibt bei 126 g/km (WLTP) für Erstzulassungen 2026 – die ursprünglich geplante Absenkung auf 123 g/km wurde ausgesetzt; maßgeblich ist das Jahr der Erstzulassung.
- 30 €-Pauschale für Heimladen entfallen seit 31.12.2025 – jetzt exakte kWh-Abrechnung nötig.
- Strompreis für Heimladen 2026: 32,806 Cent/kWh (war 35,889 in 2025) – laut BMF Österreich.
- Motorbezogene Versicherungssteuer jetzt auch für E-Autos (seit April 2025).
- E-Autos: Sachbezug bleibt bei 0 % – weiterhin die attraktivste Option.
In Österreich gelten die Vorgaben der WKO und des BMF Österreich. Die Regelungen unterscheiden sich teilweise deutlich von Deutschland.
Sachbezug-Regelung 2026 nach CO₂-Emissionen
| Kategorie | Sachbezug | Max./Monat |
|---|---|---|
| E-Fahrzeug (0 g CO₂) | 0 % | € 0 |
| ≤ 126 g CO₂/km (Erstzulassung 2025–2026) | 1,5 % | € 720 |
| > 126 g CO₂/km | 2,0 % | € 960 |
| Halber Sachbezug (< 500 km/Monat privat) | 0,75 % / 1,0 % | € 360 / € 480 |
Quelle: WKO · ÖAMTC · Wichtig: Der CO₂-Grenzwert im Jahr der Erstzulassung gilt für die gesamte Nutzungsdauer.
Mini-Sachbezug: die Geheimwaffe
Bei nachgewiesener Privatnutzung unter 500 km monatlich halbiert sich der Sachbezug. Ein lückenlos geführtes Fahrtenbuch ist dafür Pflicht – genau hier rechnet sich ein elektronisches Fahrtenbuch besonders.
Kilometergeld Österreich 2026
Laut BMF Österreich:
PKW: 0,50 €/km · Max.: 30.000 km/Jahr steuerfrei · Mitnahme: + 0,05 €/km pro Person
Aufbewahrungspflicht: 7 Jahre (§ 132 BAO) · Excel wird explizit abgelehnt wegen nachträglicher Änderbarkeit.
E-Firmenwagen Österreich: Sonderregelungen 2026
- Sachbezug 0 % für reine E-Fahrzeuge (0 g CO₂/km).
- Vorsteuerabzug bis 40.000 € Anschaffungswert möglich.
- Kostenloses Laden am Arbeitsplatz steuerfrei (auch private E-Autos).
- Heimladen 2026: Kostenersatz nur noch mit exakter kWh-Zuordnung (32,806 Cent/kWh).
- Wallbox-Zuschuss: bis zu 2.000 € steuerfrei vom Arbeitgeber.
- Seit April 2025: motorbezogene Versicherungssteuer jetzt auch für E-Autos.
Rechtliche Grundlagen Deutschland 2026
Neu 2026 Was ist neu?
- Pendlerpauschale: 38 Cent ab dem 1. km (war 30 ct für die ersten 20 km) – BMF, Steueränderungsgesetz 2025.
- E-Auto-0,25 %-Regel: Grenze auf 100.000 € angehoben (war 70.000 €, ab Anschaffung 01.07.2025).
- Heimlade-Pauschalen (30/70 €) entfallen seit 01.01.2026 – jetzt kWh-Nachweis; wahlweise tatsächlicher Preis oder Destatis-Pauschale von 34 Cent/kWh.
- Grundfreibetrag: auf 12.348 € gestiegen.
- GoBD-Anforderungen: Fahrtenbuch unverändert streng – Excel bleibt ausgeschlossen.
Das deutsche Steuerrecht basiert auf den Vorgaben des Bundesministeriums der Finanzen (BMF). Die aktuellste Rechtsgrundlage bildet das BMF-Schreiben vom 3. März 2022 sowie das Steueränderungsgesetz 2025 mit Wirkung ab 1.1.2026.
GoBD-Konformität – das Herzstück
Die GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern) legt fest, dass alle steuerrelevanten elektronischen Daten unveränderbar, vollständig und nachvollziehbar gespeichert werden müssen.
GoBD einfach erklärt: Stellen Sie sich die GoBD wie ein digitales Siegel vor. Sobald Sie einen Eintrag machen, wird dieser „versiegelt". Jede Änderung muss sichtbar bleiben – wie bei einem Korrekturstift auf Papier. Excel kann das nicht leisten. AutoLogg hingegen protokolliert automatisch jede Änderung mit Zeitstempel und Benutzer.
Die 5 GoBD-Kernprinzipien:
E-Firmenwagen Deutschland: aktuelle Sätze 2026
| Fahrzeugtyp | Satz | Bedingung |
|---|---|---|
| Rein elektrisch ≤ 100.000 € | 0,25 % | Kauf ab 01.07.2025, bis 31.12.2030 |
| Rein elektrisch > 100.000 € | 0,5 % | Kauf bis 31.12.2030 |
| Plug-in-Hybrid (≤ 50 g CO₂ oder ≥ 80 km E-Reichweite) | 0,5 % | Strengere Kriterien seit 2025 |
| Verbrenner / sonstige | 1,0 % | Standardregelung |
Quelle: Finanztip · § 6 Abs. 1 Nr. 4 EStG · Steueränderungsgesetz 2025 / Investitionssofortprogramm.
Pendlerpauschale 2026 – die neue Regel
Neu ab 1. Januar 2026: einheitlich 38 Cent pro km ab dem 1. Kilometer.
Bisher: 30 Cent für die ersten 20 km, 38 Cent ab dem 21. km.
Beispiel: bei 15 km Arbeitsweg, 220 Tage/Jahr: 1.254 € (neu) statt 990 € (alt) = + 264 € Werbungskosten.
Aufbewahrungspflicht: 10 Jahre (§ 147 AO).
E-Auto & Fahrtenbuch: warum auch bei 0 % Sachbezug?
Viele E-Auto-Fahrer verzichten auf ein Fahrtenbuch, weil der Sachbezug ohnehin 0 % beträgt. Ein gefährlicher Irrtum: Gerade bei Elektrofahrzeugen sichert ein elektronisches Fahrtenbuch den Vorsteuerabzug, die korrekte Privatanteil-Berechnung und tausende Euro an Steuervorteilen, die ohne Dokumentation bei der nächsten Betriebsprüfung verloren gehen.
ATDie 10 %-Falle: Vorsteuerabzug bei E-Firmenwagen
Die österreichische Finanzbehörde verlangt den Nachweis einer unternehmerischen Nutzung von mindestens 10 %, damit ein Vorsteuerabzug überhaupt zulässig ist. Diese Regelung wird bei Betriebsprüfungen verstärkt geprüft – insbesondere bei E-Autos, da viele Nutzer fälschlicherweise davon ausgehen, kein Fahrtenbuch zu benötigen.
Achtung: Fahrten zwischen Wohnort und Arbeitsstätte gelten in Österreich als nicht-unternehmerische Privatfahrten. Bei Mitarbeitern, die den Firmen-PKW nicht täglich unternehmerisch nutzen (z. B. Rechnungswesen, HR, Marketing), kann die 10 %-Grenze schnell unterschritten werden.
Quellen: WKO – Elektromobilität · TPA · WKO – Vorsteuerabzug
ATVorsteuerabzug E-Auto: die Luxustangente 2026
| Anschaffungskosten (brutto) | Vorsteuerabzug | Details |
|---|---|---|
| ≤ 40.000 € | voll (bis 6.667 €) | Uneingeschränkter Vorsteuerabzug |
| 40.001 – 80.000 € | teilweise | Korrektur via Eigenverbrauchsbesteuerung |
| > 80.000 € | kein Abzug | Kein Vorsteuerabzug möglich |
Stromkosten als „Treibstoff" berechtigen auch bei E-PKW über 80.000 € zum vollen Vorsteuerabzug. Quellen: ÖAMTC · VW Österreich
ATEinzelunternehmer-Falle: Privatanteil ohne Fahrtenbuch
Für Einzelunternehmer und Personengesellschafter gilt das Sachbezugsregime (0 % bei E-Auto) nicht. Anders als bei GmbH-Dienstnehmern müssen sie einen Privatanteil gemäß Fahrtenbuch ausscheiden. Das betrifft AfA, Leasingraten, Wartung und alle weiteren Betriebskosten.
Ohne Fahrtenbuch schätzt das Finanzamt den Privatanteil – und diese Schätzung fällt erfahrungsgemäß nicht zugunsten des Unternehmers aus. Bei gemischter Nutzung (> 10 % bis < 100 % betrieblich) ist ein Fahrtenbuch der einzig sichere Nachweis.
Ohne Fahrtenbuch
Finanzamt schätzt 40–50 % Privatanteil → tausende Euro weniger Betriebsausgaben.
Mit AutoLogg
Exakte Dokumentation → z. B. nur 20 % privat → maximale Absetzbarkeit.
Quellen: WKO · EY Österreich · kalkül
ATSteuer-Turbo 2026: Öko-IFB + degressive AfA
Rechenbeispiel E-Auto 40.000 € (brutto), Jahr 1:
Degressive AfA 30 %: 12.000 € + Öko-IFB 22 %: 8.800 € = 20.800 € Gewinnminderung
Bei 25 % KöSt = 5.200 € Steuerersparnis im ersten Jahr (nur AfA + IFB, ohne Vorsteuer & Betriebskosten).
Quellen: EY Österreich · USP.gv.at – IFB · Luxustangente 40.000 € brutto inkl. USt (§ 20 EStG).
ATDELadestrom-Nachweis 2026: die Pauschale ist (fast) tot
In beiden Ländern sind die bisherigen Monatspauschalen für das Laden zu Hause ausgelaufen. Seit 2026 ist eine kWh-Zuordnung zum Firmenfahrzeug erforderlich – ohne nachvollziehbare Dokumentation droht der Verlust des steuerfreien Kostenersatzes.
ATÖsterreich
30 €-Monatspauschale ausgelaufen seit 31.12.2025. Neuer Strompreis: 32,806 Cent/kWh (BMF 2026). Nur noch exakte kWh-Zuordnung zum E-Firmenwagen akzeptiert.
DEDeutschland
Monatspauschalen (30/70 €) entfallen seit 01.01.2026. Jetzt kWh-Nachweis – wahlweise tatsächliche Kosten oder Destatis-Strompreispauschale 34 Cent/kWh (H1 2025).
AutoLogg-Vorteil: Fahrtenbuch + kWh-Tracking = lückenloser Nachweis. Jede Fahrt wird automatisch dokumentiert und kann dem Ladestrom zugeordnet werden.
Quellen: ÖAMTC · WKO · BMF Österreich · BMF-Schreiben (DE) vom 11.11.2025.
DETurbo-AfA für E-Autos: 75 % im 1. Jahr – aber Vorsicht seit Juli 2025
Mit dem Gesetz für ein steuerliches Investitionssofortprogramm (§ 7 Abs. 2a EStG) wurde eine neue arithmetisch-degressive Abschreibung für Elektrofahrzeuge eingeführt. Sie gilt für Anschaffungen zwischen 01.07.2025 und 31.12.2027.
| Jahr | AfA-Satz | Bei 60.000 € E-Auto |
|---|---|---|
| 1. Jahr | 75 % | 45.000 € |
| 2. Jahr | 10 % | 6.000 € |
| 3. + 4. Jahr | je 5 % | je 3.000 € |
| 5. Jahr | 3 % | 1.800 € |
| 6. Jahr | 2 % | 1.200 € |
Das Zwei-Welten-Problem (BMF-Auskunft 2025):
Die Turbo-AfA gilt nur für den Arbeitgeber bei der Gewinnermittlung. Für Arbeitnehmer bei der Fahrtenbuchmethode bleibt es bei der linearen AfA: 12,5 % über 8 Jahre (BFH-Beschluss 29.03.2005). Der geldwerte Vorteil aus der Privatnutzung wird unverändert auf Basis der linearen Acht-Jahres-AfA berechnet – egal welche AfA-Methode der Arbeitgeber wählt.
Quellen: IHK Rhein-Neckar · Lohnsteuer-kompakt · § 7 Abs. 2a EStG · BMF-Schreiben Tz. 34 vom 3. März 2022.
7 Gründe, warum E-Auto-Fahrer ein elektronisches Fahrtenbuch führen sollten
Weitere Quellen: AutoLogg · TPA · firmenauto.de · FIDAS
Fahrtenbuch vs. 1 %-Regelung
| Kriterium | Fahrtenbuch | 1 %-Regelung / Sachbezug |
|---|---|---|
| Berechnungsgrundlage | tatsächliche Privatnutzung | Pauschale (oft teurer) |
| Dokumentationsaufwand | gering mit E-Fahrtenbuch | keiner |
| Sparpotenzial | Ø 2.800 €/Jahr | – |
| Genauigkeit | exakte Kostenaufteilung | pauschal, oft zu hoch |
| Wechsel möglich? | nur zu Jahresbeginn oder bei Fahrzeugwechsel | |
| Zeitersparnis mit AutoLogg | 90 % weniger Aufwand | – |
Digital vs. handschriftlich: die Durchfallquote vermeiden
Der Großteil aller handschriftlichen Fahrtenbücher fällt bei Betriebsprüfungen durch. Hauptgründe: nachträgliche Erstellung, unvollständige Einträge und Kilometerabweichungen. Korrekt geführte elektronische Fahrtenbücher erreichen hingegen eine Akzeptanzrate von 85–95 %.
Handschriftlich
Digital mit AutoLogg
Warum Excel nicht ausreicht
Finanzbehörden in DE und AT lehnen Excel-Fahrtenbücher kategorisch ab: keine Unveränderbarkeit, keine Versionskontrolle, Manipulation jederzeit möglich, nicht GoBD-konform. Die WKO verbietet Excel-Fahrtenbücher explizit.
Die 10 häufigsten Fehler bei Betriebsprüfungen
DEKonsequenzen Deutschland
Automatischer Wechsel zur 1 %-Regelung · Nachzahlungen bis 4 Jahre · 6 % Zinsen ab dem 15. Monat · Strafverfahren bei Vorsatz.
ATKonsequenzen Österreich
Wechsel zum vollen Sachbezug · Nachzahlungen über mehrere Jahre · Säumniszuschläge · Finanzstrafverfahren bei Manipulation.
Was Sie sparen können
Durchschnittliche Ersparnisse nach Fahrzeugklasse
Kilometergeld & Pendlerpauschale 2026
DEDeutschland
Dienstreisen: 0,30 €/km (PKW) · 0,24 €/km (Motorrad)
Neu: Pendlerpauschale 0,38 €/km ab dem 1. km.
ATÖsterreich
Einheitlich: 0,50 €/km (alle Kfz)
Max. 30.000 km/Jahr steuerfrei · + 0,05 €/km Mitnahme.
Praktische Tipps für den Alltag
Die 7-Tage-Regel nutzen
Mit elektronischen Fahrtenbüchern wie AutoLogg werden GPS-Daten automatisch erfasst. Sie haben dann 7 Kalendertage Zeit, Fahrtzweck und Geschäftspartner nachzutragen.
AutoLogg IQ nutzen
AutoLogg IQ erkennt Rückfahrten automatisch, lernt aus Ihren Mustern und kategorisiert häufige Fahrten vor. Weniger manuelle Arbeit = weniger Fehler.
Monatlich exportieren
Erstellen Sie monatliche PDF/CSV-Exporte für Ihren Steuerberater. So verteilt sich die Arbeit übers Jahr – statt Panik zum Jahresende.
Prüfung vorbereiten
Finanzprüfer prüfen Werkstattrechnungen, Google-Maps-Plausibilität, Terminkalender-Abgleich und Tankbelege. AutoLogg liefert revisionssichere Daten für alles.
Häufige Fragen zum elektronischen Fahrtenbuch
Muss ich als Selbstständiger ein Fahrtenbuch führen?
Nein, es besteht keine generelle Pflicht. Ohne Fahrtenbuch gilt aber automatisch die pauschale Besteuerung (1 %-Regelung bzw. Sachbezug), die in den meisten Fällen teurer ist. Ein Fahrtenbuch ist freiwillig – lohnt sich aber fast immer.
Kann ich zwischen Fahrtenbuch und 1 %-Regelung wechseln?
Ja, aber nur zu Beginn eines Kalenderjahres oder bei Fahrzeugwechsel. Ein unterjähriger Wechsel ist nicht möglich. Tipp: Führen Sie zuerst ein Fahrtenbuch – bei der Steuererklärung können Sie sich nachträglich für die 1 %-Methode entscheiden, falls diese günstiger war.
Kann ich Excel für mein Fahrtenbuch nutzen?
Nein. Excel wird von Finanzämtern in Deutschland und Österreich kategorisch abgelehnt. Es ist nicht GoBD-konform, da nachträgliche Änderungen nicht nachvollziehbar sind. Die WKO verbietet Excel-Fahrtenbücher explizit.
Wie lange muss ich Fahrtenbücher aufbewahren?
Deutschland: 10 Jahre (§ 147 AO). Österreich: 7 Jahre (§ 132 BAO). Die Aufbewahrung muss revisionssicher erfolgen – ein weiterer Vorteil elektronischer Fahrtenbücher.
Was passiert bei vergessenen Einträgen?
Einzelne vergessene Fahrten führen nicht zur kompletten Verwerfung. Bei systematischen Lücken wird das Fahrtenbuch jedoch abgelehnt. Mit AutoLogg werden alle Fahrten automatisch erfasst – vergessen ist praktisch unmöglich.
Wie viel kann ich durchschnittlich sparen?
Bei einem 50.000 € Fahrzeugwert und überwiegend betrieblicher Nutzung: 3.000–5.000 € jährlich. Bei E-Fahrzeugen in Österreich ist die Ersparnis durch den 0 %-Sachbezug sogar noch höher.
Was ist bei Poolfahrzeugen zu beachten?
Jeder Fahrer muss seine Fahrten separat dokumentieren. AutoLogg PRO bietet hierfür Fahrererkennung per App-Login, GPS oder API-Anbindung. Mehr zu Fuhrpark-Lösungen →
Brauche ich als E-Auto-Fahrer ein Fahrtenbuch, obwohl der Sachbezug 0 % beträgt?
Ja, dringend empfohlen. In Österreich sichert das Fahrtenbuch den Vorsteuerabzug (bis 6.667 €), da eine mindestens 10 %ige betriebliche Nutzung nachgewiesen werden muss (Quelle: WKO). Für Einzelunternehmer ist es sogar Pflicht zur Privatanteil-Berechnung, da das Sachbezugsregime für sie nicht gilt. Seit 2026 ist zudem die Ladestrom-Pauschale ausgelaufen – nur noch exakte kWh-Zuordnung sichert den steuerfreien Kostenersatz.
Was ist die Turbo-AfA für E-Autos in Deutschland und wie betrifft sie mein Fahrtenbuch?
Seit Juli 2025 können Unternehmen 75 % der Anschaffungskosten eines E-Autos bereits im ersten Jahr abschreiben (§ 7 Abs. 2a EStG). Wichtig: Laut BMF gilt diese erhöhte AfA nur für die Gewinnermittlung des Arbeitgebers. Für Arbeitnehmer wird bei der Fahrtenbuchmethode weiterhin die lineare AfA mit 12,5 % über 8 Jahre angesetzt (Quelle: IHK Rhein-Neckar). Das Fahrtenbuch bleibt daher wichtig für die korrekte Privatanteil-Berechnung.
AutoLogg – Ihre Lösung für rechtssicheres Fahrtenbuchführen
- 100 % Finanzamt-konform (Deutschland & Österreich)
- Automatische Erfassung – kein Smartphone nötig
- GoBD-konform & WKO-konform
- Connected (ohne Hardware, 20+ Marken) & Dongle (ab 2006)
- 90 % Zeitersparnis · AutoLogg IQ
- Revisionssichere Archivierung · PDF/CSV-Export
- Seit über 8 Jahren am Markt · 17.000+ Nutzer
Offizielle Behörden & Quellen
Dieser Guide basiert auf den aktuellen Richtlinien von BMF Deutschland, BMF Österreich, WKO und ÖAMTC. Stand: Juni 2026. Alle Angaben ohne Gewähr. Konsultieren Sie im Zweifelsfall Ihren Steuerberater. Copyright © AutoLogg 2026.
Starten Sie noch heute mit der digitalen Fahrtenbuchführung und sichern Sie sich Ihre Steuervorteile!
Dieser Guide basiert auf den aktuellen Richtlinien von BMF Deutschland, BMF Österreich, WKO und ÖAMTC. Stand: September 2025. Alle Angaben ohne Gewähr. Konsultieren Sie im Zweifelsfall Ihren Steuerberater.
Weiterführende Ressourcen
Offizielle Behörden und Richtlinien:
- Bundesministerium der Finanzen Deutschland
- BMF Österreich – Kilometergeld
- WKO – Fahrtenbuch führen
- WKO – KFZ Sachbezug
- GoBD Richtlinien
Weitere hilfreiche Quellen:
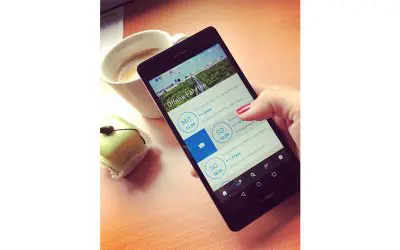
80% Zeitaufwand sparen mit der digitalen Fahrtenbuch-Variante.
Fahrten loggen in kürzester Zeit. Studien zufolge verbringen viele Fahrtenbuch-Schreiber mindestens 2 Stunden pro Monat mit dem Nachtragen ihres Fahrtenbuchs. Ist man viel mit dem Firmenwagen unterwegs, kann man schnell ein paar Stunden dazurechnen. Hinzu kommt, dass...
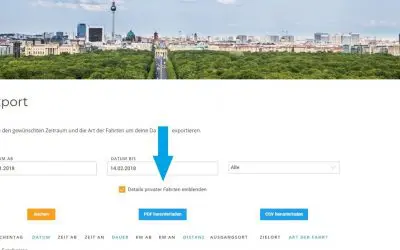
Details privater Fahrten ein- und ausblendbar.
Neu: Privatfahrten mit Einzelheiten oder ohne Viele Kunden wünschen sich, dass die privaten Fahrten im PDF-Ausdruck auch privat bleiben. Das ist verständlich. Deshalb werden bei Privatfahrten Details, wie die Adressen, regulär nicht mit aufgeführt. Mit einem...
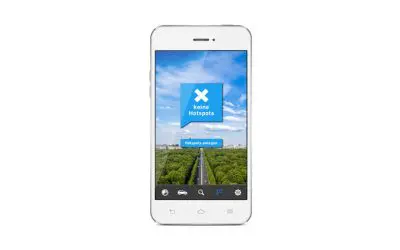
Jetzt so viele Hotspots wie Du willst!
Aufwand sparen Hotspots sind eine tolle Möglichkeit den Aufwand beim Führen eines digitalen Fahrtenbuchs noch stärker zu verringern. Das System erkennt wenn Du Dich in der Nähe eines von Dir festgelegten Hotspots befindest und bietet Dir diese Adresse gleich zur...
Der Firmenwagen zur Privatnutzung.
Fahrtenbuch oder 1% Regel? Wer ein Firmenfahrzeug auch privat nutzt, der ist verpflichtet, den Wagen zu versteuern. Der Firmenwagen zur privaten Nutzung stellt einen geldwerten Vorteil dar, also eine Art Lohn, der nicht in Form von Geld, sondern als Sachleistung...
Neue Export-Option – CSV.
Dein Fahrtenbuch auch als CSV-Datei Um Deine Fahrten nun auch für Dich auswerten und bearbeiten zu können, haben wir AutoLogg um eine Export-Option erweitert. Nun kannst Du Dein Fahrtenbuch auch als CSV-Datei downloaden. Für die eigenen Unterlagen einfach...
Elektronisches Fahrtenbuch finanzamtsicher
Wann zählt ein elektronisches Fahrtenbuch als finanzamtsicher? Die Vorteile einer elektronischen Fahrtenbuch-Lösung liegen klar auf der Hand: kein mühsames Aufzeichnen jeder einzelnen Fahrt, Erfassen der Kilometerstände, Auflisten der Adressen oder genauen Zeiten mehr...
Fahrten verbinden geht ab sofort noch einfacher.
Wir haben viel Feedback gesammelt Ab sofort können Fahrten über Verbindungsabrisse hinaus miteinander verknüpft werden, mit dem Ziel, Dir das Handling noch stärker zu vereinfachen. Einfach wie gewohnt ...auf den Wochentag klicken und gewünschte Fahrten...
Neues Update zum Arbeitsweg:
Arbeitsweg verbessert Um für Euch den PDF-Ausdruck für das Finanzamt so genau wie möglich zu gestalten, haben wir nun ein paar Verbesserungen zum Arbeitsweg veröffentlicht. Der ist nun einer gesonderten Kategorie zugeordnet - neben Privatfahrten und Gechäftsfahrten....
Update Arbeitsweg
Neues zum Arbeitsweg Den Arbeitsweg haben wir im PDF - Ausdruck nun hervorgehoben. Dies ermöglicht Dir einen besseren Überblick und ein leichtes Errechnen dieser Fahrten. Feedback Über Feedback freuen wir uns wie immer sehr!
GPS Genauigkeit:
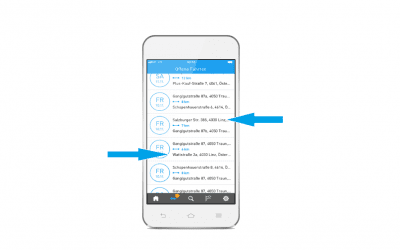
Zum GPS Wie bei jedem handelsüblichen Navigationsgerät muss auf ein valides und stabiles Signal vom Satelliten gewartet werden. Dies hat bisher dazu geführt, dass der Anfangspunkt einer Fahrt vom vorherigen Punkt abweichen konnte. Verbesserung Diesen...
Fahrtenerkennung:
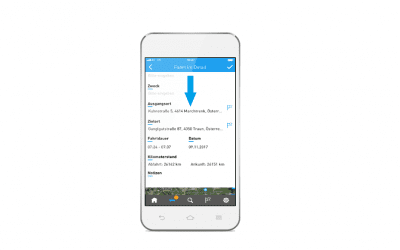
Update zur Fahrtenerkennung Wir haben die Erkennung der Fahrten verbessert. Dank eines neuen Updates werden seit heute Fahrten noch besser erkannt. Differenzen können dadurch auf ein Minimum reduziert werden. Feedback Bei Hinweisen, Anregungen oder Fragen stehen...
Start-Stopp System Erkennung:
Start-Stopp-Automatik Wurde Deine Fahrt schon mal bei einem Stopp, beispielsweise an einer Ampel, abgeschlossen? Mit der Sart-Stopp Erkennung können diese Stopps ab sofort genau erkannt werden. Ein- und ausschaltbar Diese Funktion kann bei Bedarf aktiviert werden.